Ce qu’il vous reste à la fin du mois, au chiffre près.
Vous savez ce que vous gagnez. Vous savez à peu près ce que vous payez. Le montant exact qui reste, non. Et c’est celui-là qui décide de tout : mettre de côté, emprunter, ou savoir dire non.
Gratuite et sans publicité. Aucun compte à créer, aucune connexion bancaire, aucune donnée qui part.
Trois factures, toujours les mêmes.
Personne ne perd d’argent en connaissant trop bien ses chiffres. On en perd en décidant au ressenti, et en découvrant l’écart deux ans plus tard.
La décision reportée
Un projet qui attend parce que vous ne savez pas s’il tient. Le temps passe, les prix montent, et la question reste ouverte. Elle ne coûte rien sur le moment, elle coûte des années.
L’épargne qui n’existe pas
Mettre de côté ce qui reste à la fin du mois. Il ne reste jamais rien, non pas parce que vous dépensez trop, mais parce que le montant n’a jamais été fixé à l’avance.
Le rendez-vous subi
Entrer dans une banque sans connaître son taux d’effort ni son reste à vivre. Vous écoutez, vous acquiescez, et vous n’avez aucun moyen de vérifier ce qu’on vous répond.
Le même montant, trois lectures.
Une ligne porte un nom et un montant. Rien d’autre à remplir. Le total se met à jour pendant que vous saisissez, et tout s’enregistre tout seul.
Présentation de l’application. La vidéo est aussi sur notre chaîne YouTube.
Ce qui vous reste ce mois-ci
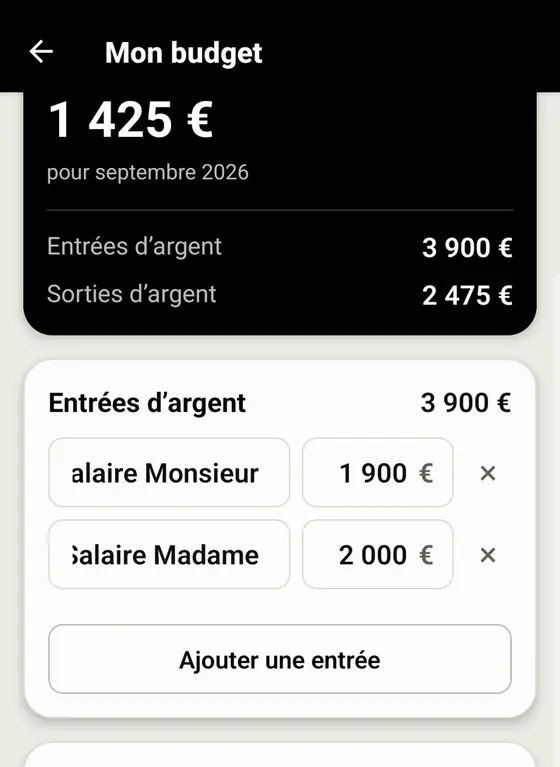
Vos entrées d’un côté, vos sorties de l’autre. Trois mille neuf cents euros d’entrées, deux mille quatre cent soixante-quinze de sorties, mille quatre cent vingt-cinq euros qui restent. Voilà votre chiffre.
Ce que cela vaut dans le temps
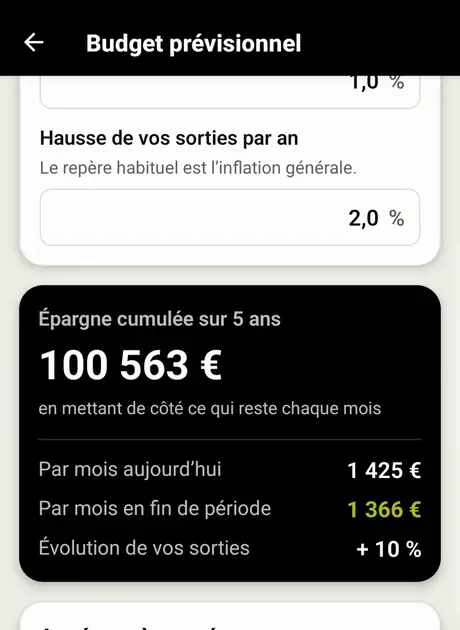
Le même montant projeté sur un à dix ans, avec une hypothèse d’évolution de vos entrées et de vos sorties. Dix-sept mille cent euros sur douze mois, et l’épargne cumulée année après année.
Ce que cela vaut à la banque
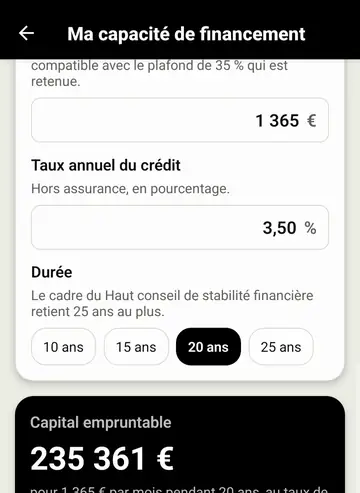
La même somme traduite en capacité d’emprunt. Mille trois cent soixante-cinq euros de mensualité sur vingt ans, un peu plus de deux cent trente-cinq mille euros de capital, et le reste à vivre par personne juste en dessous.
Le même rendez-vous bancaire, deux issues.
Sans
- Vous donnez un revenu approximatif, et vous laissez calculer.
- Vous découvrez votre taux d’endettement en même temps que la réponse.
- Vous entendez que c’est la règle, sans pouvoir la vérifier.
- Vous ne savez pas si le refus tient au taux ou au reste à vivre.
- Vous repartez avec une impression, pas avec une décision.
Avec
- Vous annoncez un revenu net et des charges déjà posées, ligne par ligne.
- Vous connaissez votre taux d’effort avant d’entrer.
- Vous connaissez les trois règles, leurs plafonds et leurs marges.
- Vous savez lequel des deux critères bloque, et de combien.
- Vous repartez avec une décision, et les raisons de cette décision.
La différence ne tient pas à une compétence financière. Elle tient à trois minutes de saisie, faites avant plutôt qu’après.
Les trois règles que les banques appliquent.
L’écran de capacité de financement reprend le cadre fixé par le Haut conseil de stabilité financière. Il est public, il s’impose aux banques françaises, et il explique la plupart des refus.
Le taux d’effort
La mensualité, assurance emprunteur comprise, ne dépasse pas trente-cinq pour cent des revenus nets retenus. L’allocation chômage est en général écartée, les loyers perçus comptés à soixante-dix pour cent.
La durée
Vingt-cinq ans au plus, avec deux années de tolérance en cas de différé d’amortissement. Allonger la durée augmente le capital accessible, et le coût total avec.
Le reste à vivre
Ce qui subsiste par personne une fois la mensualité payée. C’est le second critère, souvent le plus discret, et c’est lui qui décide quand le taux d’effort passe de justesse.
Pour la méthode complète et les pièges, lire simuler sa capacité d’emprunt.
Vos chiffres ne quittent pas votre téléphone.
Tout le calcul se fait sur l’appareil. Aucun compte à créer, aucune inscription, aucune connexion à une banque, aucun envoi vers un serveur. L’application fonctionne sans réseau, dans un train ou en avion. Un écran permet d’effacer toutes vos données, et la désinstaller les efface aussi.
Le détail figure dans notre politique de confidentialité.
Quatre objections, traitées franchement.
Je n’ai pas le temps de tenir un budget.
Une ligne demande un nom et un montant. Un mois complet se saisit en trois minutes, et les mois suivants se recopient. Ce n’est pas un tableau à tenir, c’est un chiffre à obtenir une fois, puis à corriger quand une charge bouge.
Une application de plus qui va lire mes comptes.
Elle ne se connecte à rien. Aucun agrégateur, aucun identifiant bancaire, aucune autorisation d’accès. Vous saisissez ce que vous voulez, et cela reste sur votre appareil. C’est aussi pour cela qu’elle ne peut pas catégoriser vos dépenses automatiquement.
Un cabinet de financement qui offre une application, où est le piège ?
Il n’y en a pas, et l’intérêt est réciproque. La première cause de blocage d’un dossier n’est pas le taux, c’est un dossier qui arrive sans chiffres. Un client qui connaît son solde, son taux d’effort et son reste à vivre est un client que la banque écoute. Si vous ne nous appelez jamais, l’application vous sert quand même.
Les chiffres affichés valent-ils quelque chose ?
Ce sont des estimations construites sur vos propres saisies, avec le calcul apparent et les règles publiques. Elles ne valent ni offre de prêt, ni conseil en investissement. Elles valent un ordre de grandeur juste, et cela suffit à changer la nature d’une conversation avec un banquier.
Ce que l’application ne fait pas.
Elle ne se connecte pas à vos comptes et ne classe pas vos dépenses toute seule. Elle ne gère pas plusieurs foyers ni plusieurs devises. Elle ne remplace pas une étude de financement, qui suppose de regarder des pièces, une situation et un projet. Elle donne le chiffre de départ, et rien d’autre.
Le prochain rendez-vous, vous saurez quoi y demander.
C’est tout ce que promet cette application. Pas devenir expert. Savoir ce que vous pouvez, et pourquoi vous le pouvez. Et si un chiffre vous interpelle, l’application permet de demander un rappel : votre simulation part avec la demande, vous n’avez rien à ressaisir, et l’échange est sans engagement.
Gratuite, sans publicité et sans achat intégré. Disponible sur l’App Store pour iPhone et sur Google Play pour Android.
Le mode d’emploi de l’application, écran par écran, est sur la page aide et assistance de DBFI Budget. DB FRANCE INVEST, SARL au capital de 20 000 euros, 5 rue Bazter, 64210 Bidart, France. RCS Bayonne 890 190 101. Intermédiaire en opérations de banque et en services de paiement, immatriculée à l’ORIAS sous le numéro 20008511. Les résultats affichés par l’application sont des estimations construites sur vos saisies. Ils ne valent ni offre de prêt, ni conseil en investissement. L’application étant gratuite, aucun paiement n’est possible ; la procédure applicable à nos applications figure sur la page réclamations et remboursements des applications.
Par où commencer
L’espace Budget, pour savoir où part l’argent du foyer
Vingt-neuf fiches et quatre outils, dont les comparateurs énergie et télécom, pour faire baisser les charges fixes et dégager une capacité d’épargne.
5 € par mois
Accéder à l’espace BudgetSans durée d’engagement, ou 50 € par an. Voir ce que contient l’espace Budget