
L’effet de levier financier :
comment il fonctionne, ce qu’il coûte
Emprunter pour investir modifie la rentabilité des fonds propres, dans les deux sens. Voici le mécanisme, ses conditions, et ce qu’il faut vérifier avant d’y recourir.
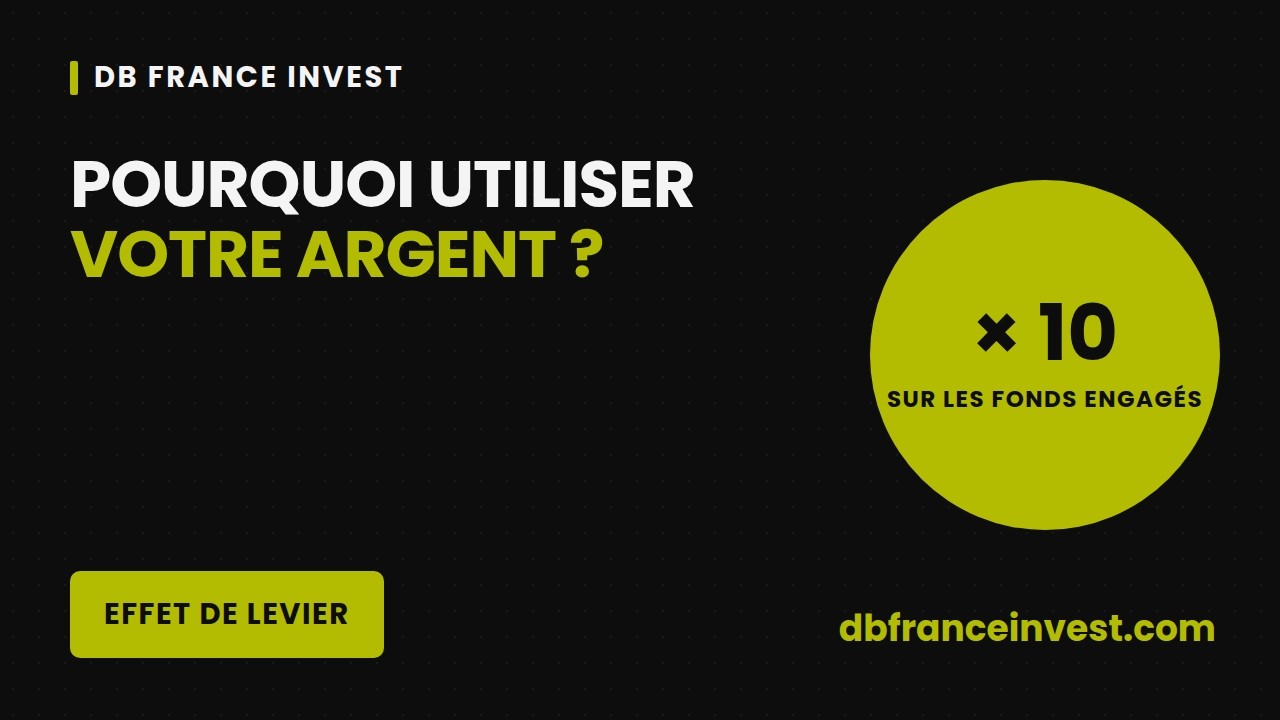
Effet de levier : pourquoi utiliser votre argent
Le mécanisme sur un exemple simple
Achat sans emprunt
Achète 100 k€ avec 100 k€ de trésorerie.
Si le bien prend 5 %, le gain est de 5 k€.
Rentabilité des fonds propres : 5 %
Achat financé par emprunt
Achète 100 k€ avec 10 k€ de trésorerie et 90 k€ empruntés.
Si le bien prend 5 %, le gain rapporté aux fonds propres est de 50 %. S’il perd 5 %, la perte l’est aussi.
La rentabilité des fonds propres est amplifié dans les deux sens, avant coût du crédit.
Ce que le levier coûte
Le levier multiplie les gains, mais il multiplie aussi les pertes si le marché se retourne. Les intérêts sont dus quelle que soit l’évolution de l’actif.
C’est pourquoi trois points sont vérifiés avant toute opération : la qualité de l’actif, votre capacité de remboursement, et la stratégie de sortie.
Deux façons de financer le même achat
Achat comptant
Achat financé
Ce que change la trésorerie restante
Alex a mobilisé toute son épargne. Il devra la reconstituer avant d’envisager une autre opération.
Bastien conserve 180 000 € disponibles. Il garde une capacité d’action, et une réserve en cas de coup dur.
Chaque nouvelle opération suppose un accord bancaire, qui n’est jamais acquis, et un coût du crédit à couvrir.
Comprendre le mécanisme ne suffit pas.
Obtenir l’accord de la banque demande un dossier solide.
Un dossier mal préparé se heurte souvent à un refus. Voici ce que la banque regarde.
La théorie est simple. En pratique, un banquier n’instruit pas un calcul de rentabilité : il instruit un risque de contrepartie.
Ce qu’il évalue, c’est votre capacité à rembourser dans un scénario dégradé.
Nous structurons votre dossier pour qu’il réponde aux critères d’analyse des établissements, sans en masquer les points faibles.
La banque ne finance pas un achat, elle finance une solvabilité démontrée. Nous réunissons les pièces qui l’établissent.
Faire le point sur votre situation
L’écart entre les deux situations tient à la capacité à se faire financer,
et à la solidité du dossier présenté.
Calculer l’effet de levier : formule et coût du crédit
La rentabilité des fonds propres d’une opération financée se calcule ainsi :
Le levier n’est favorable que si l’actif rapporte plus que le crédit ne coûte. Reprenons l’exemple d’Alex et Bastien en intégrant le coût du crédit : 180 000 € empruntés sur 20 ans à 3,40 %, taux d’hypothèse hors assurance, soit une mensualité de 1 035 € et environ 6 020 € d’intérêts la première année.
Une fois le coût du crédit intégré, l’écart de rentabilité se resserre nettement à la hausse et s’aggrave à la baisse. Sur 20 ans, ce crédit coûte au total 68 328 € d’intérêts, hors assurance et frais. Le TAEG doit en outre rester sous le taux d’usure, soit 5,40 % pour un prêt de 20 ans et plus jusqu’au 31 décembre 2026.
Questions fréquentes
Qu’est-ce que l’effet de levier financier ?
L’effet de levier financier consiste à emprunter pour investir, ce qui modifie la rentabilité des fonds propres dans les deux sens. Dans l’exemple présenté plus haut, un bien de 100 k€ est acheté avec 10 k€ d’apport et 90 k€ empruntés : une hausse de 5 % représente 50 % de gain rapporté aux fonds propres, avant coût du crédit, et une baisse produit une perte équivalente.
Quels sont les risques de l’effet de levier ?
Le principal risque de l’effet de levier est qu’il multiplie les pertes autant que les gains si le marché se retourne. Les intérêts restent dus quelle que soit l’évolution de l’actif, et le coût du crédit comme le risque de marché restent à la charge de l’emprunteur. Ce guide recommande donc de vérifier la qualité de l’actif, la capacité de remboursement et la stratégie de sortie.
Effet de levier : quelle différence entre achat comptant et achat financé ?
L’achat financé préserve de la trésorerie. Dans l’exemple présenté plus haut, pour un même capital de 220 000 €, l’acheteur comptant mobilise toute son épargne, tandis que l’acheteur financé n’apporte que 40 000 € et conserve 180 000 € disponibles, utiles comme réserve ou pour une autre opération. Chaque nouvelle opération suppose toutefois un accord bancaire, jamais acquis, et un coût du crédit à couvrir.
Que regarde la banque avant de financer un investissement à effet de levier ?
Avant de financer, la banque n’instruit pas un calcul de rentabilité mais un risque de contrepartie. Elle évalue la capacité de l’emprunteur à rembourser dans un scénario dégradé : elle finance une solvabilité démontrée plutôt qu’un achat. Un dossier structuré, qui réunit les pièces établissant cette solvabilité sans masquer ses points faibles, est donc déterminant.
Comment calculer l’effet de levier ?
La rentabilité des fonds propres est égale à la rentabilité de l’actif, plus l’écart entre cette rentabilité et le taux du crédit, multiplié par le rapport entre la dette et les fonds propres. Le levier ne joue en votre faveur que si l’actif rapporte plus que le crédit ne coûte.
Combien coûte l’effet de levier ?
Le coût, ce sont les intérêts et l’assurance du crédit, dus quelle que soit l’évolution de l’actif. Pour 180 000 € empruntés sur 20 ans à 3,40 %, taux d’hypothèse, la mensualité est de 1 035 € et les intérêts atteignent 68 328 € sur la durée, hors assurance.
Explorez nos solutions


Sources et références
Cette page s’appuie sur une source publique officielle, citée ci-dessous.
- Ministère de l'Économie, Crédit : à quoi correspond le taux annuel effectif global ?Vérifié le 2 novembre 2026
Rédigé par DB France Invest, intermédiaire en opérations de banque et en services de paiement, ORIAS n° 20008511, sous le contrôle de l’ACPR.