
Fiscalité de l’or en France : les deux régimes qui décident de vos gains

Fiscalité de l’or en France : les deux régimes qui décident
Subir l’impôt, ou le choisir
En France, la vente d’or physique, lingots comme pièces, ouvre le choix entre deux régimes d’imposition. Ce choix n’existe pourtant que pour ceux qui ont préparé le terrain. Sans justificatif d’achat, il n’y a pas de choix du tout.
Sans rien préparer
Pas de facture d’achat ? Un seul régime s’impose à vous, la taxe forfaitaire, calculée sur la totalité du prix de vente, sans possibilité d’optimiser, même si vous vendez à perte.
En anticipant
Avec vos factures d’achat, nominatives et datées, vous pouvez comparer les deux régimes le jour de la vente et retenir le plus favorable. Plus l’or est ancien dans votre patrimoine, plus l’écart joue en votre faveur.
Deux régimes, un choix
La taxe forfaitaire sur les métaux précieux s’applique par défaut. Le régime des plus-values s’obtient sur option, à condition de pouvoir prouver la date et le prix d’acquisition. Les deux ne se calculent pas sur la même base, et c’est là que tout se joue.
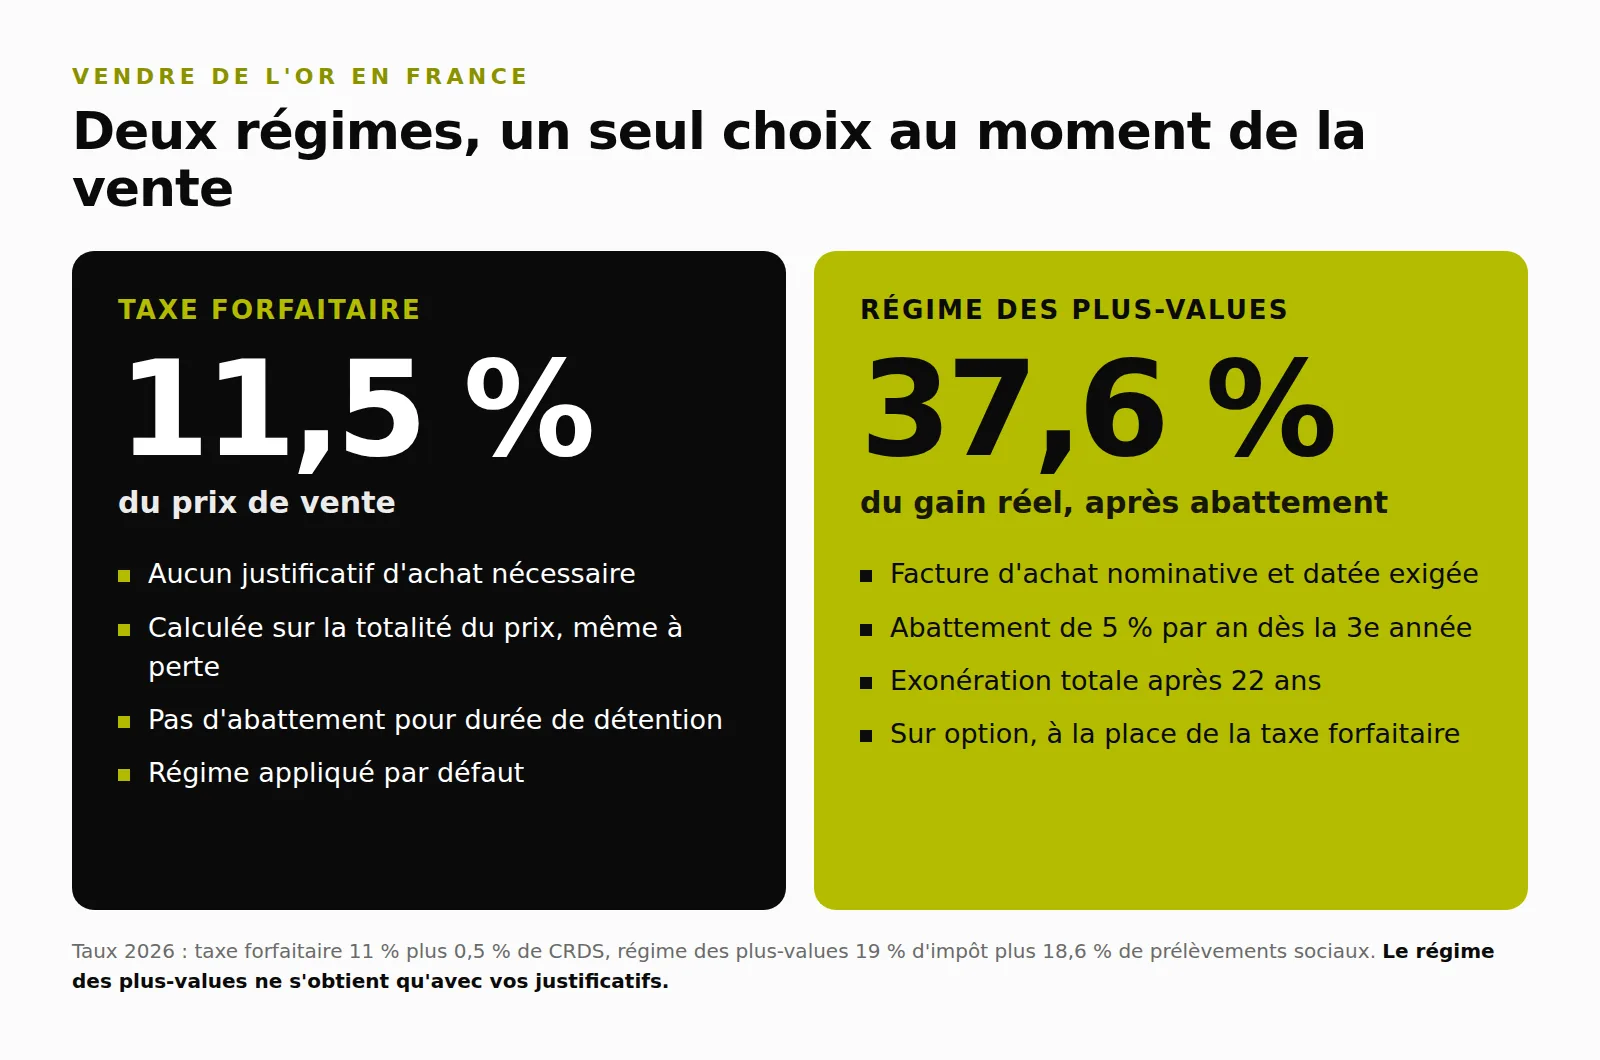
En clair : si vous détenez votre or depuis longtemps et avez conservé vos factures, le régime des plus-values devient très avantageux grâce à l’abattement, jusqu’à effacer l’impôt. Sinon, la taxe forfaitaire s’applique, et elle se calcule sur ce que vous encaissez, pas sur ce que vous avez gagné. Le détail des règles figure sur le site du ministère de l’Économie.
L’abattement, année après année
Le régime des plus-values récompense la patience. Rien les deux premières années, puis 5 % de la plus-value exonérés chaque année à partir de la troisième. À la douzième année, la moitié du gain échappe à l’impôt. À la vingt-deuxième, la totalité.
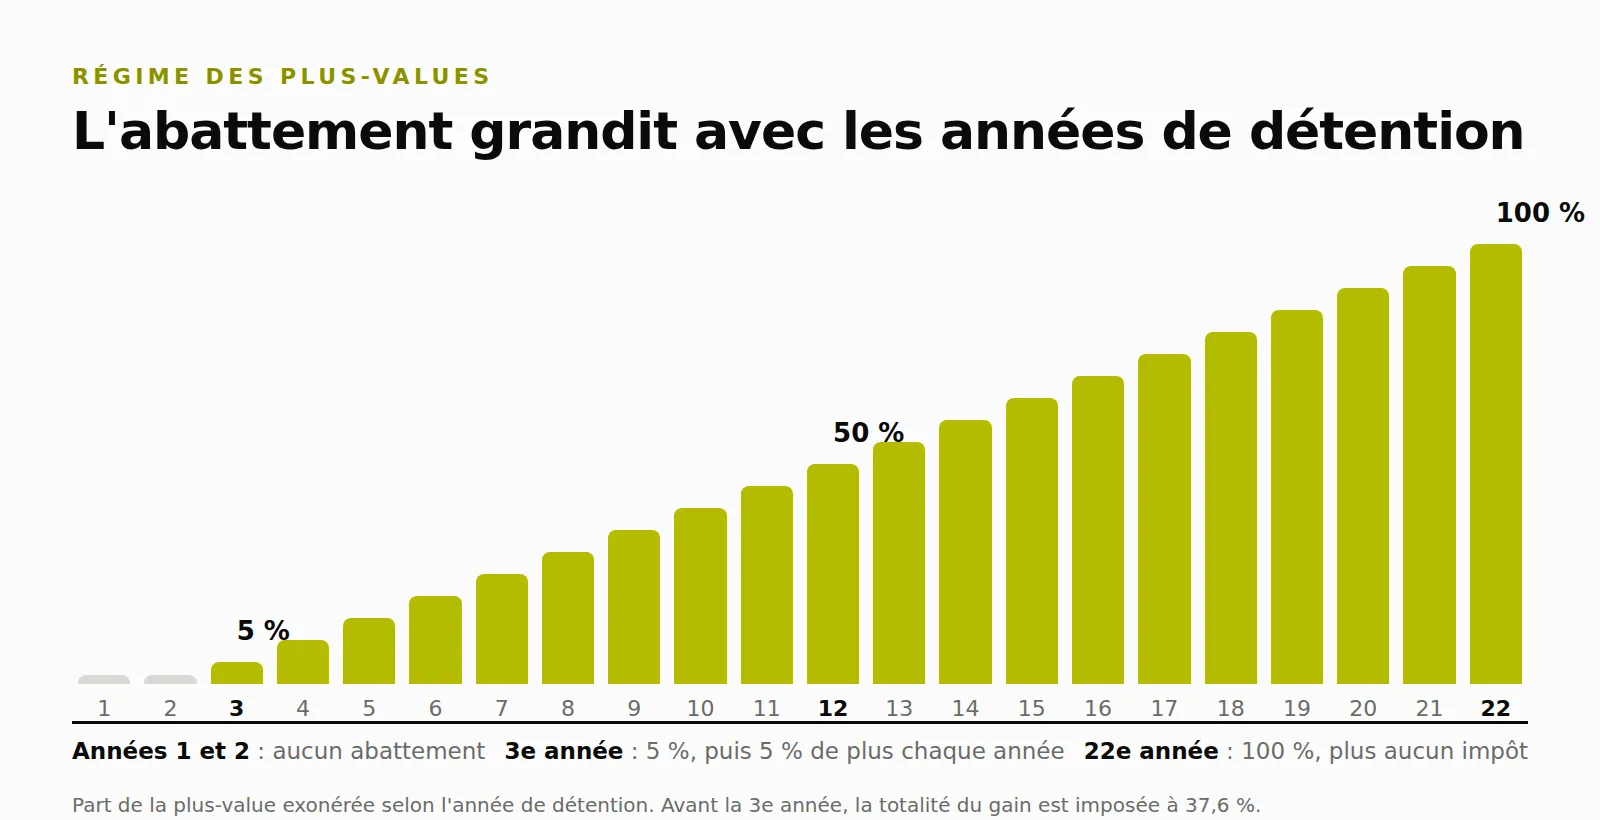
C’est la date portée sur la facture qui fait courir ce compteur. Sans elle, l’administration ne peut ni établir votre prix d’achat, ni votre durée de détention, et le régime des plus-values vous est fermé.
Ce que change la durée sur une vente de 50 000 euros
Prenons un lot de pièces et de lingots acheté 30 000 euros et revendu 50 000 euros, soit 20 000 euros de gain. Le même or, la même vente, mais un impôt qui varie du simple au tout selon le régime et l’ancienneté.
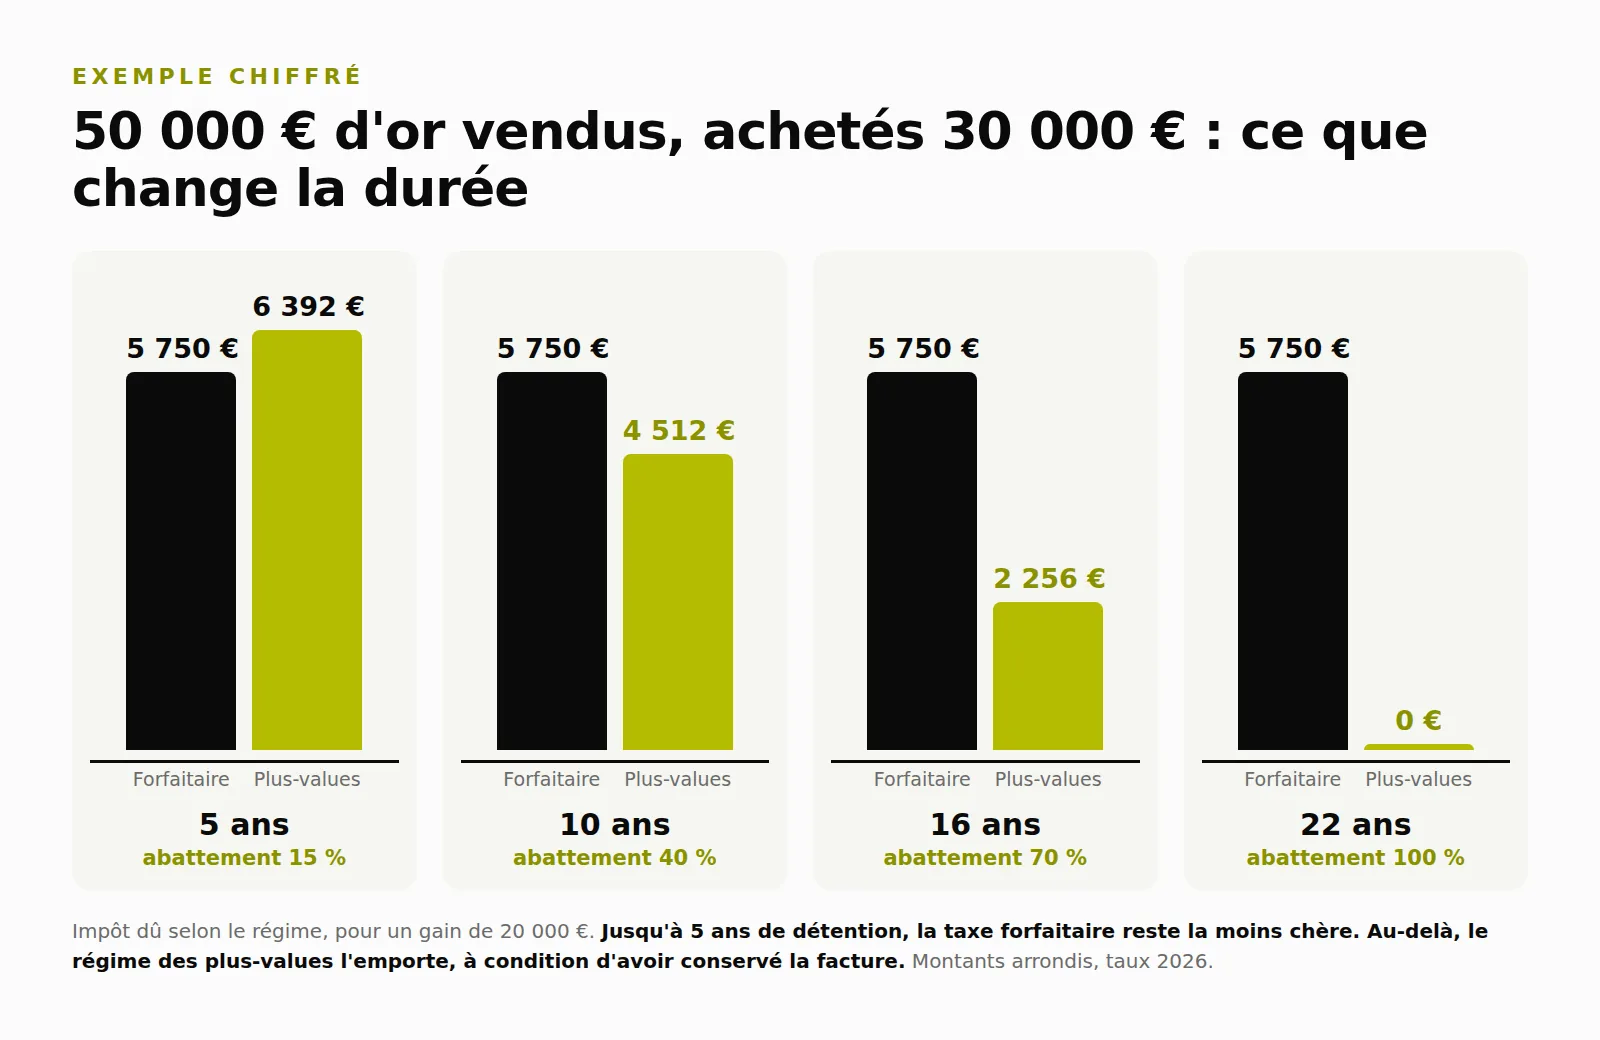
Un particulier vend 50 000 euros d’or acheté 30 000 euros
Or physique acheté avec facture nominative, revendu à un professionnel qui prélève et déclare l’impôt pour le compte du vendeur.
11,5 % de 50 000 euros, soit 5 750 euros, quelle que soit la durée de détention et quel que soit le prix d’achat.
Après 5 ans, 15 % d’abattement : 17 000 euros imposés à 37,6 %, soit 6 392 euros. Après 10 ans, 40 % d’abattement : 4 512 euros. Après 16 ans, 70 % : 2 256 euros. Après 22 ans : 0 euro.
Jusqu’à 5 ans environ, la taxe forfaitaire reste la moins chère. Au-delà, le régime des plus-values l’emporte, et l’écart se creuse chaque année. Sans facture, la comparaison n’a jamais lieu : 5 750 euros dans tous les cas.
Montants arrondis, calculés sur les taux 2026. Situation présentée à titre pédagogique, elle ne constitue ni un conseil personnalisé ni une promesse de résultat.
Bien s’y prendre, en trois réflexes
Rien de compliqué, mais tout se décide bien avant le jour de la vente.
Conserver
Gardez précieusement vos factures d’achat, datées et nominatives. Elles sont la seule porte d’entrée vers le régime des plus-values et son abattement.
Comparer
Faites chiffrer les deux régimes avant de vendre. Le résultat dépend du prix d’achat, du prix de vente et de l’ancienneté, jamais d’une règle générale.
Déclarer
Le régime retenu se déclare lors de la cession, dans le mois qui suit. Chez un professionnel, c’est lui qui prélève et déclare. Entre particuliers, c’est au vendeur de le faire.
Le détail qui peut tout changer
Sans facture d’achat, un seul régime s’applique. Conserver ses justificatifs peut valoir très cher le jour de la vente.
Et parfois, la meilleure fiscalité est celle qu’on ne déclenche pas. En monétisant son or plutôt qu’en le vendant, on obtient des liquidités sans générer de plus-value imposable, sans perdre l’or, et sans interrompre le compteur de l’abattement. C’est la même logique que le crédit lombard : l’actif reste en place, il sert de garantie, et la trésorerie arrive.
À retenirLa vente d’or ouvre le choix entre la taxe forfaitaire, 11,5 % du prix de vente sans justificatif, et le régime des plus-values, 37,6 % du gain réel avec un abattement de 5 % par an dès la troisième année et une exonération après 22 ans, à condition de présenter la facture. Conserver ses justificatifs est décisif. Et monétiser plutôt que vendre évite de déclencher l’imposition.
Votre or peut financer vos projets sans être vendu
Avant de vendre et de déclencher l’impôt, regardons ce que votre or peut vous apporter en restant à vous. Envoyez-nous votre situation, nous vous montrons les deux chemins, chiffres en main.
Article d’information générale. Les taux indiqués sont ceux applicables en 2026, taxe forfaitaire de 11 % majorée de 0,5 % de CRDS, régime des plus-values à 19 % majoré de 18,6 % de prélèvements sociaux, abattement de 5 % par année de détention au-delà de la deuxième. Ils sont susceptibles d’évoluer et ne remplacent pas l’avis de votre conseil fiscal. DB France Invest est un cabinet français d’ingénierie financière et de courtage, immatriculé à l’ORIAS sous le numéro 20008511. Cet article fait partie de notre dossier monétiser votre or. Pour choisir la forme de détention, lisez aussi or physique ou or papier, lequel protège votre patrimoine.
Questions fréquentes
Comment est imposée la vente d’or en France ?
La vente d’or physique, lingots comme pièces, ouvre le choix entre deux régimes. La taxe forfaitaire, appliquée par défaut, représente 11,5 % du prix de vente. Le régime des plus-values, sur option, impose le gain réel à 37,6 % avec un abattement pour durée de détention. Ce choix n’est possible qu’avec une facture d’achat datée et nominative.
Que se passe-t-il si l’on vend de l’or sans facture ?
Sans facture d’achat, seule la taxe forfaitaire s’applique à la vente d’or, soit 11,5 % du prix de vente total, même en cas de vente à perte. L’administration ne peut établir ni le prix d’achat ni la durée de détention, et le régime des plus-values, avec son abattement, est alors fermé. Conserver ses justificatifs est donc décisif.
Au bout de combien d’années l’or est-il exonéré de plus-value ?
Sous le régime des plus-values, l’or est totalement exonéré après 22 ans de détention. L’abattement est nul les deux premières années, puis de 5 % par an à partir de la troisième : la moitié du gain est exonérée à la douzième année. La date portée sur la facture d’achat fait courir ce compteur. Ces taux sont ceux de 2026 et peuvent évoluer.
Taxe forfaitaire ou plus-values : quel régime choisir pour son or ?
Le choix du régime dépend du prix d’achat, du prix de vente et de l’ancienneté. Dans l’exemple présenté plus haut, une vente de 50 000 € d’or acheté 30 000 €, la taxe forfaitaire reste la moins chère jusqu’à environ 5 ans, puis le régime des plus-values devient plus favorable. Ce guide recommande de faire chiffrer les deux régimes avant de vendre.