
Levée de fonds
Ouvrir son capital : choisir le dispositif, mesurer la dilution, préparer le dossier
Croître sur ses seuls fonds propres a des limites : des recrutements reportés, des investissements différés, des opportunités qui passent. Ouvrir son capital peut débloquer la situation, mais ce n’est ni gratuit ni réversible. Voici les dispositifs de levée de fonds selon le stade de l’entreprise, la façon de mesurer la dilution sur plusieurs tours, et ce qui fait la différence dans la préparation.
Information générale, à jour en septembre 2026. Elle ne constitue ni une offre de financement, ni un conseil en investissement, ni une sollicitation d’investisseurs.
Levée de fonds d'entreprise : dispositifs, dilution et préparation
Le dirigeant d’une PME en croissance finance tout sur sa trésorerie. Chaque embauche attend un bon mois, chaque investissement attend un bon trimestre. Il voit des concurrents se financer et avancer plus vite. La question de l’ouverture du capital se pose, avec son lot de craintes : perdre le contrôle, céder trop tôt, se tromper d’investisseur.
Ces craintes sont légitimes, et la réponse n’est pas toujours de lever des fonds. Mais quand une levée est justifiée, elle se prépare, se chiffre et se négocie. Le résultat dépend moins du montant obtenu que des conditions qui l’accompagnent.
Aucune dilution, une décision qui reste entière. En contrepartie, la croissance est limitée par la trésorerie que l’activité dégage.
Des moyens pour accélérer et parfois l’expérience d’investisseurs. En contrepartie, une part de l’entreprise est cédée, et une partie des décisions est partagée.
Les dispositifs selon le stade de l’entreprise
Business angels, fonds d’amorçage, prêts d’honneur. L’entreprise valide son marché. Les investisseurs parient surtout sur l’équipe et acceptent un risque élevé.
Fonds d’investissement qui financent l’accélération commerciale ou industrielle. Ils attendent une traction démontrée, des indicateurs économiques solides et une ambition de croissance.
Fonds qui accompagnent la reprise totale ou partielle d’une entreprise mature, souvent avec un montage à effet de levier. Voir notre article sur le financement LBO.
Des financements hybrides, entre dette et capital, dont la dilution est différée et conditionnelle. Leur coût est plus élevé qu’un crédit bancaire, en contrepartie de ce risque.
Des plateformes agréées collectent de nombreuses petites participations. La levée sert aussi de communication, mais le nombre d’associés complique la gouvernance.
Avant d’ouvrir le capital, il est utile de vérifier si une dette ne suffirait pas : notre article sur la levée de dette et notre analyse des levées de fonds obligataires présentent ces alternatives.
Mesurer la dilution sur plusieurs tours
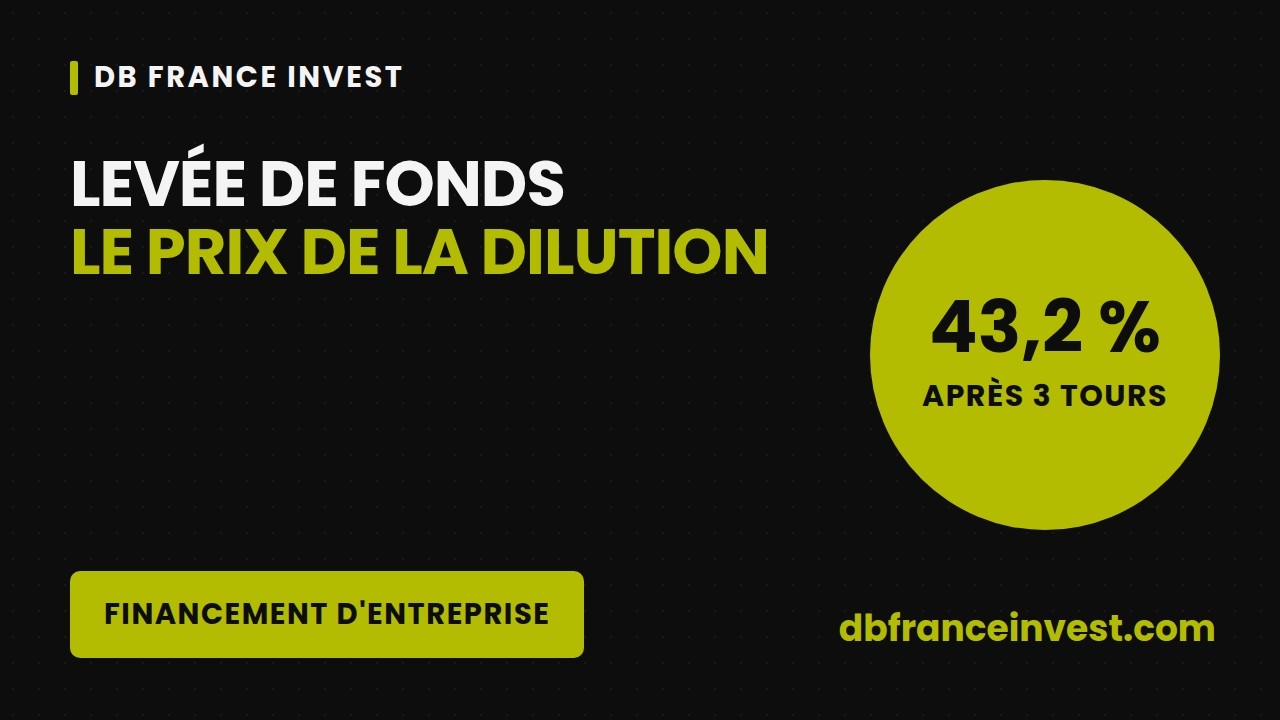
La dilution d’un seul tour paraît souvent supportable. C’est leur addition qui surprend. Chaque nouveau tour réduit la part détenue par les associés existants, et la création d’un plan d’intéressement pour les salariés, souvent demandée par les investisseurs, s’y ajoute.
Dans cet exemple, les fondateurs passent sous la majorité après le deuxième tour. Ce n’est pas un mal en soi si la valeur de l’entreprise a suffisamment progressé, mais cela change la gouvernance. Les montants de dilution sont des hypothèses, chaque négociation étant différente.
La part du capital ne dit pas tout. Les clauses du pacte d’associés, préférence de liquidation, protection contre la dilution, clause d’entraînement, répartition des sièges au conseil, peuvent peser davantage que le pourcentage détenu. Notre article sur les clauses à risque d’une levée de fonds les détaille.
Ce qui fait la différence dans la préparation
- Commencer tôt. Une levée prend plusieurs mois, de la préparation au versement des fonds. Lancée quand la trésorerie est déjà tendue, elle se négocie en position de faiblesse.
- Cibler les bons investisseurs. Un fonds d’amorçage, un fonds de développement et un fonds de transmission n’examinent pas les mêmes dossiers. Un ciblage précis évite des mois perdus.
- Documenter le besoin. Montant, usage des fonds, calendrier et indicateurs attendus doivent être cohérents avec le plan d’affaires. Notre article sur le pitch deck aide à structurer la présentation.
- Faire relire le pacte. Les clauses se négocient avant la signature de la lettre d’intention, avec un avocat spécialisé, pas après.
Les étapes du processus sont décrites dans notre article levée de fonds : 5 étapes clés, et l’ensemble du sujet dans notre guide complet de la levée de fonds.
Ce que DB France Invest apporte. En tant qu’intermédiaire en opérations de banque, nous regardons d’abord si le besoin peut être couvert par un financement bancaire ou une dette, avant toute ouverture du capital.
Lorsque la levée de fonds est la bonne réponse, nous aidons le dirigeant à préparer un dossier cohérent entre besoin, plan d’affaires et structure financière. La négociation du pacte d’associés relève de ses conseils juridiques.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Une levée de fonds réussie ne se mesure pas au montant annoncé. Elle se mesure aux conditions acceptées et à la part d’entreprise que les fondateurs conservent, tour après tour.
Questions fréquentes
Quand faut-il envisager une levée de fonds ?
Combien de temps dure une levée de fonds ?
Faut-il privilégier la dette ou le capital ?
Comment se calcule la dilution ?
À retenir : une levée de fonds se choisit selon le stade de l’entreprise, se mesure sur plusieurs tours et se prépare longtemps à l’avance. Avant d’ouvrir le capital, il faut vérifier qu’une dette ne suffirait pas, et lire le pacte d’associés aussi attentivement que le montant.
Vous hésitez entre dette et ouverture du capital pour financer la croissance de votre entreprise ? Un échange permet de comparer les options sur vos chiffres.
Cet article a une vocation d’information générale. Les pourcentages de dilution cités sont des hypothèses d’illustration. Il ne constitue ni une offre de financement, ni un conseil en investissement, ni une sollicitation d’investisseurs. Tout financement reste soumis à l’accord de l’établissement prêteur ou de l’investisseur après étude du dossier. DB France Invest, intermédiaire en opérations de banque et en services de paiement, ORIAS n° 20008511.
Explorez nos solutions

Lever des fonds
Capital, dette ou formules hybrides : préparer la levée et être accompagné jusqu’à la signature.
Découvrir

Levée de fonds obligataire
Lever de la dette auprès d’investisseurs pour les projets d’envergure.
Découvrir
La bible de la levée de fonds
Le guide complet, des premières étapes jusqu’à la signature.
Lire le guide
