Gestion du passif
Dette d’entreprise : préparer son refinancement avant l’échéance
Beaucoup d’entreprises ont emprunté quand l’argent était bon marché. Aujourd’hui, une partie de ces dettes arrive à échéance ou doit être renouvelée à un coût plus élevé, et certains métiers voient en même temps leur modèle bousculé par l’automatisation. Attendre la dernière échéance pour s’en occuper réduit les options. Voici comment faire l’inventaire de sa dette et préparer son refinancement tant que le dossier est encore solide.
Information générale, à jour en septembre 2026. Elle ne constitue ni une offre de financement ni un conseil personnalisé.
Dette d'entreprise : préparer son refinancement avant l'échéance
Le scénario est courant. Un dirigeant a souscrit plusieurs financements ces dernières années : un prêt garanti pendant la crise sanitaire, un crédit d’équipement, une ligne de trésorerie. Chacun a sa date, son taux, ses garanties. Personne n’a jamais mis l’ensemble sur une seule page. Le jour où une échéance importante approche, il découvre que le renouvellement coûtera plus cher, et que la banque pose des questions nouvelles sur l’avenir de son activité.
Rien de dramatique à ce stade. Mais une dette se refinance mieux six ou douze mois avant son échéance, avec des comptes solides, qu’à quelques semaines d’une date butoir. La préparation fait toute la différence.
La date arrive, la trésorerie est tendue, et l’entreprise négocie dans l’urgence, avec peu d’options et un pouvoir de négociation réduit.
L’entreprise connaît son échéancier, mesure sa capacité de remboursement et présente un dossier documenté à plusieurs financeurs, avant d’y être contrainte.
Pourquoi la question se pose en 2026
Deux mouvements se combinent. D’abord le coût de l’argent : le 10 septembre 2026, la Banque centrale européenne a relevé ses trois taux directeurs de 0,25 point, et la facilité de dépôt est à 2,50 % depuis le 16 septembre. Une dette à taux variable ou une dette à renouveler se paiera donc plus cher qu’au moment où elle a été souscrite. Notre article diriger en période de crise revient sur ce contexte.
Ensuite le calendrier : les prêts garantis par l’État accordés en 2020 et 2021, d’une durée maximale de six ans, arrivent à leurs dernières échéances, et les financements remboursables en une seule fois concentrent un montant important sur une seule date.
Un troisième facteur pèse sur certains secteurs : l’automatisation, dont l’intelligence artificielle. Quand un service vendu au temps passé peut être en partie automatisé, le banquier s’interroge sur la stabilité du chiffre d’affaires futur. Il ne s’agit pas de prédire la fin d’un métier, mais d’être prêt à expliquer comment l’entreprise s’adapte.
La méthode en trois étapes
Lister chaque dette sur une seule page : prêteur, capital restant dû, taux fixe ou variable, date d’échéance, garanties données, et engagements financiers attachés au contrat, appelés covenants. C’est souvent la première fois que le dirigeant voit l’ensemble.
Comparer ce que l’activité dégage chaque année, l’excédent brut d’exploitation, avec les échéances à payer, et simuler l’effet d’une hausse de taux ou d’une baisse d’activité. Ce ratio est celui que la banque calculera.
Renégocier ou allonger une dette, regrouper plusieurs lignes, refinancer en s’adossant à un actif de l’entreprise, ou renforcer les fonds propres. Chaque option a un coût et des contreparties, à comparer avant de décider.
La démarche est détaillée sur notre page stratégie de gestion du passif, et notre article gestion du BFR : ce que votre banquier voit présente les indicateurs qu’un banquier examine en premier.
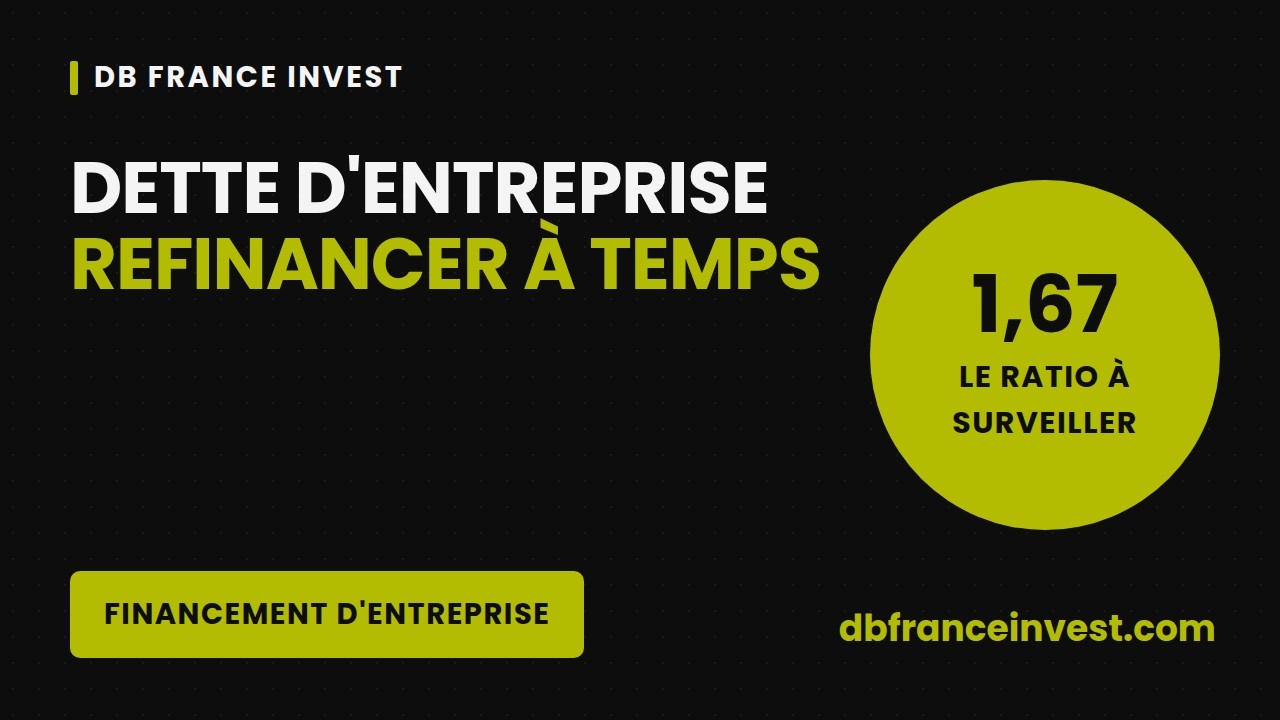
Illustration, à titre pédagogique. Une entreprise de services dégage un excédent brut d’exploitation de 300 000 euros par an et paie 180 000 euros d’échéances de crédit. Sa couverture est de 1,67 (300 000 divisé par 180 000) : l’activité couvre les échéances avec une marge.
Si le renouvellement d’une ligne porte ses échéances à 210 000 euros, la couverture tombe à 1,43 (300 000 divisé par 210 000). Si l’activité baisse de 10 % en même temps, à 270 000 euros, elle descend à 1,29 (270 000 divisé par 210 000). Ces montants sont des hypothèses : ils montrent pourquoi il vaut mieux faire ce calcul avant la banque, et avant l’échéance.
Les options et leurs contreparties
- Allonger la durée. L’échéance annuelle baisse, mais le coût total des intérêts augmente, et la banque peut demander des garanties supplémentaires.
- Regrouper plusieurs dettes. Une seule échéance est plus lisible, mais le nouveau taux et les frais de remboursement anticipé des anciennes lignes doivent être comparés.
- S’adosser à un actif. Un bien immobilier d’exploitation, un stock ou des créances clients peuvent garantir un nouveau financement. L’actif est alors engagé et peut être mis en jeu en cas de défaut.
- Renforcer les fonds propres. Un apport des associés ou d’investisseurs améliore la structure financière, au prix d’une dilution s’il vient de nouveaux associés.
Pour les financements adossés aux actifs de l’entreprise, notre article financement des actifs : faire travailler ce que vous détenez présente les différentes formes, et notre article sur la levée de dette les financements qui n’ouvrent pas le capital.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Une dette ne devient un problème qu’au moment où l’on n’a plus le temps de la traiter. Le meilleur moment pour la refinancer, c’est quand on n’y est pas encore obligé.
Questions fréquentes
Quand faut-il commencer à préparer le refinancement d’une dette ?
Qu’est-ce qu’un covenant ?
L’intelligence artificielle change-t-elle l’analyse de la banque ?
Allonger la durée d’un prêt est-il une bonne idée ?
À retenir : refinancer sa dette se prépare. Un échéancier sur une page, une capacité de remboursement mesurée avec des scénarios défavorables, et des options comparées avant l’échéance donnent à l’entreprise le temps et le pouvoir de négociation qui lui manqueraient dans l’urgence.
Vous voulez faire l’inventaire de la dette de votre entreprise et préparer son refinancement avant les prochaines échéances ? Un échange permet de poser l’échéancier et les scénarios.
Cet article a une vocation d’information générale sur la situation en septembre 2026. Les montants cités sont des hypothèses pédagogiques. Il ne constitue ni une offre de financement, ni un conseil personnalisé. Tout financement reste soumis à l’accord de l’établissement prêteur après étude du dossier. DB France Invest, intermédiaire en opérations de banque et en services de paiement, ORIAS n° 20008511.
Explorez nos solutions
Crédit lombard : le guide complet
Fonctionnement, taux et risques : tout comprendre avant de mobiliser votre portefeuille.
Lire le guide