
Calcul des intérêts composés : formule, exemple et simulateur
Pendant que vous lisez ceci, l’inflation et la fiscalité dévorent votre capital. Ce qui ne grandit pas finit par mourir. C’est la loi de la nature.
Retirer ses gains ou les réinvestir ?
Un intérêt composé est un intérêt qui produit lui-même des intérêts : il s’ajoute au capital, puis le capital augmenté sert de base au calcul de l’année suivante. Laisser composer ses intérêts n’empêche pas de disposer de liquidités : le crédit lombard permet d’emprunter sur son portefeuille sans le vendre, donc sans interrompre la capitalisation.
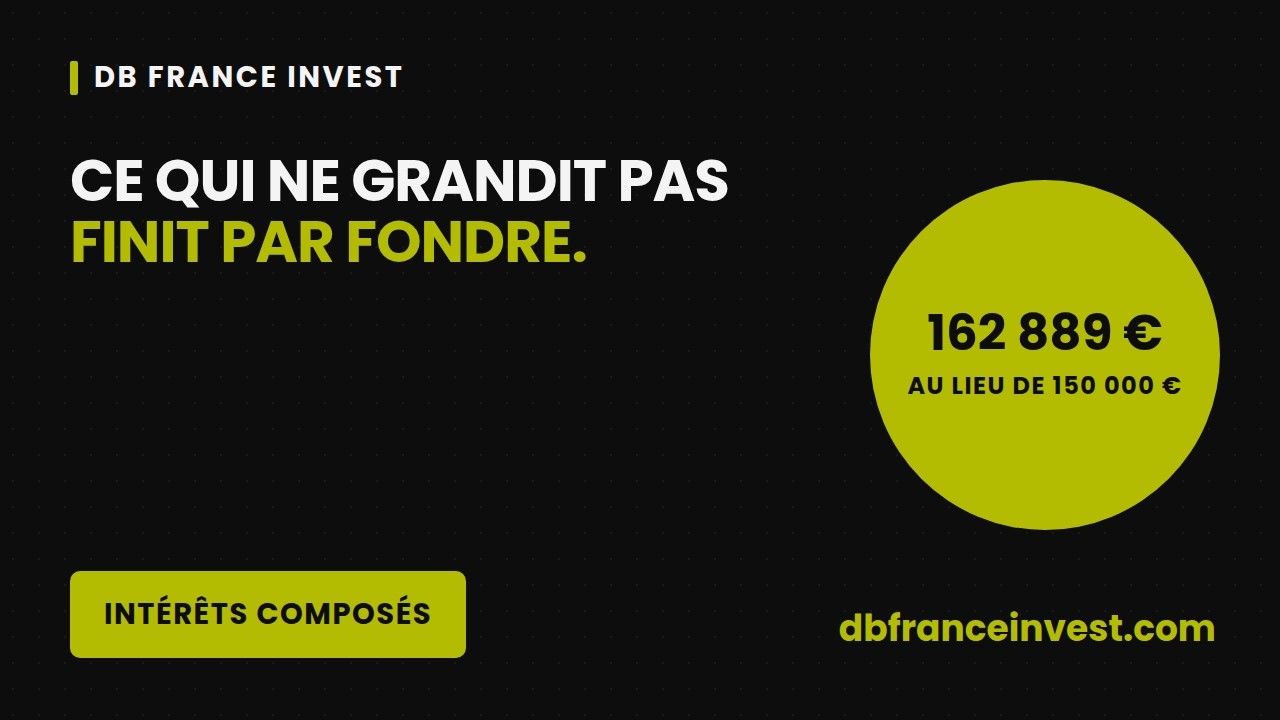
Intérêts composés : ce que le temps fait vraiment
Le mythe de Sisyphe
Intérêts simples. Vous placez, vous gagnez un peu, vous dépensez. L’année suivante, vous repartez de zéro.
Votre argent est un animal stérile. Il ne se reproduit pas. C’est VOUS qui devez travailler jusqu’à l’épuisement pour compenser.
L’armée de clones
Intérêts composés. Chaque euro gagné produit à son tour des intérêts.
Les intérêts s’ajoutent au capital et produisent eux-mêmes des intérêts. Vous ne travaillez plus, votre armée s’autogère.
le secret « mathématique »
Attendre d’avoir « assez » pour investir a un coût.
Le temps est un levier déterminant, dans un sens comme dans l’autre.
À performance égale, le financement permet de travailler sur une surface financière plus importante. Le levier amplifie les résultats dans les deux sens, et son coût se déduit de la performance attendue.
À qui cette approche s’adresse
Ce niveau d’ingénierie suppose un patrimoine déjà constitué et une tolérance au risque assumée.
Si votre priorité est la disponibilité et la sécurité du capital, un livret réglementé reste adapté, même si son taux réel après inflation peut être négatif.
Si en revanche une partie de votre patrimoine peut être mise au travail sans fragiliser le reste, l’étude a du sens.
Qu’est-ce que les intérêts composés ?
Les intérêts composés sont les intérêts calculés non seulement sur votre capital de départ, mais aussi sur les intérêts déjà gagnés les années précédentes. Chaque intérêt produit à son tour des intérêts : c’est l’effet « boule de neige » qui accélère la croissance d’un placement dans le temps. À l’inverse, les intérêts simples ne portent que sur le capital initial.
La formule des intérêts composés
- Vf : valeur finale du capital
- Vi : capital initial investi
- t : taux annuel (en décimal, ex. 5 % = 0,05)
- n : durée du placement, en années
Exemple de calcul
Avec 100 000 € placés à 5 % pendant 10 ans :
100 000 × (1,05)10 ≈ 162 889 €
| Méthode | Capital après 10 ans | Intérêts gagnés |
|---|---|---|
| Intérêts simples | 150 000 € | 50 000 € |
| Intérêts composés | 162 889 € | 62 889 € |
Projection théorique à 5 %/an, hors frais et fiscalité. Ne constitue pas un conseil en investissement.
Le scanner patrimonial
Visualisez l’impact des frais, de la fiscalité et de l’inflation sur votre avenir.
Structure des versements
Moteur de performance
Enveloppe fiscale
Le choix du véhicule (AV, PEA, CTO) détermine la sanction fiscale.
Votre diagnostic financier
L’effort réalisé
Le résultat net (après impôts)
Autopsie année par année (valeurs brutes)
| Année | Capital Début | Versé Net | Gain Brut | Frais Gestion | Capital Fin (Brut) |
|---|
Arrêtez de courir sur le tapis roulant. Changez de véhicule.
Échanger avec DB France Invest →L’effet « temps » : la violence exponentielle
Einstein l’a dit : « Les intérêts composés sont la plus grande force de l’univers. »
Ce n’est pas une formule magique. C’est une réaction en chaîne. Une fois démarrée, rien ne l’arrête.
L’arrogance du salarié
Vous pensez : « Je travaille, je gagne. »
1 an = 1 salaire. 10 ans = 10 salaires.
C’est une ligne droite vers la fatigue. Vous échangez votre temps (limité) contre de l’argent.
La réaction en chaîne
L’argent ne s’additionne pas. Il se multiplie.
Les intérêts génèrent des intérêts.
C’est une courbe verticale (La Crosse de Hockey). Au début, rien ne bouge. À la fin, tout explose.
Le coût de votre hésitation
Attendre 10 ans ne vous coûte pas le début de la courbe.
Cela vous coûte la FIN de la courbe (là où sont les millions).
B a investi 3 fois plus d’argent que A, mais il finit avec 2 fois moins de capital.
Le Temps est un levier plus puissant que l’Argent.
*Projection théorique à 10% annuel moyen (S&P500 historique).
La mécanique des intérêts
On vous explique la base.
Il y a deux façons de gagner de l’argent. La méthode « Fonctionnaire » (Simple) et la méthode « Dynastie » (Composée).
Intérêts simples
(La Montgolfière)C’est mignon, ça monte, mais c’est linéaire. Vous gagnez toujours la même somme, calculée sur la mise de départ.
C’est la croissance du Livret A ou des obligations à coupons fixes. C’est lent.
Intérêts composés
(La Boule de Neige)C’est brutal, ça accélère. C’est exponentiel. Les intérêts de l’année 1 deviennent du capital l’année 2.
Votre argent fait des bébés, qui font des bébés. C’est le principe de la capitalisation.
La preuve par le tableau (le temps ne pardonne pas)
Regardez l’écart se creuser avec le temps.
L’arnaque de la patience
Arrêtez d’économiser 20€ sur votre café. C’est dérisoire.
Votre argent a deux destins : la stagnation (le coma) ou l’explosion (la vie).
Votre prudence est en train de vous appauvrir.
La courbe de l’ennui
Vous gagnez, vous dépensez, vous recommencez. C’est une ligne droite. C’est l’électrocardiogramme d’un mourant.
C’est la stratégie de ceux qui ont peur de gagner. C’est confortable, rassurant, et mathématiquement perdant.
L’arnaque silencieuse : le glaçon au soleil
Vous souriez devant votre livret à 3% ? Vous vous faites dépouiller.
Le chiffre monte, mais votre pouvoir d’achat fond.
C’est le Tapis Roulant. Si vous marchez (placements classiques), le tapis (inflation) vous emporte en arrière. Pour avancer, il ne faut pas marcher.
Il faut marcher plus vite que le tapis.
Êtes-vous prêt à voir grand ?
Si votre objectif est une épargne de précaution, un livret réglementé peut suffire.
Si vous avez compris que votre épargne est un gisement inexploité et que vous voulez humilier l’inflation…
On peut discuter.Le scanner de richesse réelle
Votre argent fond-il sans que vous le sachiez ?(Dans 10 ans)
(Ce que ça vaut vraiment)
Vous vous appauvrissez
Votre placement ne couvre même pas l’inflation. Vous reculez.
La preuve par l'exposant
Mise de départ : 10 000 € | Taux : 10 % / anIntérêts simples (stagnation)
Vos intérêts sont retirés, ils ne travaillent pas.
Intérêts composés (abondance)
Vos intérêts sont réinvestis. Ils font des petits.
Sur cette durée, le choix des intérêts composés vous rapporte + 37 275 € supplémentaires.
Sans aucun effort de votre part. Juste par la force mathématique.
Le verdict
Allez-vous manger votre capital ou le laisser dominer ?La stratégie du grain de blé Le choix cruel
C'est le test du marshmallow pour adultes. Allez-vous manger les graines ou les planter ?
(Distribution)
Vous consommez tout. Votre capital stagne. Vous mangez votre avenir pour payer vos vacances.
(Capitalisation)
Discipline absolue. Chaque euro est renvoyé au charbon. C'est la seule voie vers l'indépendance.
Les parasites invisibles Frais
Le Brut, c'est pour l'ego. Le Net, c'est pour le frigo.
Les frais de gestion ne sont pas des détails, ce sont des termites. Ils grignotent votre charpente silencieusement. Sur 20 ans, ils peuvent dévorer un tiers de votre profit. Si vous ne surveillez pas cette ligne, vous travaillez pour le gestionnaire, pas pour vous.
La guillotine fiscale Flat Tax
L'invité indésirable. L'État coupe un morceau de votre boule de neige avant qu'elle ne roule.
En cochant la case fiscale, vous allez voir le sang couler. C'est là que vous réalisez que la structure juridique (Holding, Assurance-vie) est plus importante que le placement lui-même.
Le diagnostic final
Ce simulateur n'est pas un jeu. Si le résultat "Net dans votre poche" vous déçoit, c'est que votre stratégie est infestée de parasites ou mal structurée.
Si vous préférez rêver devant un chiffre brut imaginaire, continuez à jouer. Si vous voulez travailler le net réel, nous pouvons parler.
Ceci n'est pas un jeu
Les petites lignes que personne ne lit (sauf ceux qui veulent gagner).Le rétroviseur est un piège
Les performances passées ne préjugent pas des performances futures. Les marchés sont amnésiques. Si vous investissez en regardant hier, vous allez dans le mur.
Le risque zéro n'existe pas
C'est une loi physique : Taux élevé = risque élevé. Votre capital n'est pas garanti. Si vous n'êtes pas prêt à voir votre portefeuille fluctuer, restez sur un Livret A (et perdez face à l'inflation).
N'investissez pas votre survie
Ne jouez pas avec l'argent du loyer ou des imprévus. Nous ne voulons gérer que votre "argent froid", celui dont vous n'avez pas besoin pour vivre demain.
Stratèges, pas devins
Nous vous donnons des armes et des stratégies, mais c'est vous qui appuyez sur la gâchette. Chaque décision doit être réfléchie et personnelle.
Nos simulateurs
Outils professionnels pour éclairer vos décisions
Simulateur de financement
Calculez vos mensualités, capacité d'emprunt et coût total de votre crédit immobilier
Simulateur de frais de notaire
Estimez précisément les frais de notaire pour votre acquisition immobilière
Simulateur de fiscalité immobilière
Calculez vos plus-values, votre IFI et la fiscalité de vos biens
Simulateur d'impôts sur le revenu
Simulez vos impôts et l'impact de vos revenus locatifs
Simulateur de stratégie immobilière
Analysez la rentabilité et affinez votre stratégie d'investissement
Simulateur d'épargne
Pilotez vos placements et calculez la rentabilité de vos investissements
Simulateur de crédit lombard
Simulez votre crédit lombard et structurez votre financement sur actifs
Simulateur d'hypothèque
Calculez les conditions et modalités de votre prêt hypothécaire immobilier
Simulateur d'indemnité de remboursement anticipé
Simulez votre remboursement anticipé et connaissez son coût
Simulateur d'investissement foncier
Simulez l'acquisition d'un terrain et d'une construction, ainsi que sa rentabilité potentielle
Simulateur d'investissement dans les SCPI
Simulez votre investissement en utilisant différentes techniques
Simulateur d'investissement locatif
Simulez votre investissement pour connaître votre budget
Simulateur business plan
Simulez votre business plan et créer votre prévisionnel
Simulateur CFE
Simulez votre cotisation foncière des entreprises
Simulateur assurance-vie
Simulez votre épargne sur un contrat d'assurance-vie
Ce que la durée fait au capital investi
La formule tient en une idée : les gains d'une année sont ajoutés au capital, et c'est ce capital augmenté qui produit les gains de l'année suivante. Au fil du temps, cette mécanique donne une courbe qui ne monte pas en ligne droite mais s'incurve vers le haut, ce que l'on appelle une croissance exponentielle.
L'effet se mesure surtout sur le long terme. Sur 40 ans, deux investissements initiaux identiques placés à des taux d'intérêt séparés de deux points n'aboutissent pas à un écart de deux points : ils aboutissent à des capitaux sans commune mesure, parce que l'écart se compose lui aussi année après année. C'est la raison pour laquelle la durée pèse davantage que le montant de départ pour faire fructifier une épargne.
Tous les produits financiers ne capitalisent pas de la même façon. Un placement qui distribue ses revenus chaque année ne compose rien si ces revenus sont consommés : il faut les réinvestir pour retrouver l'effet. Une enveloppe capitalisante, à l'inverse, réinvestit par construction, et les prélèvements n'interviennent qu'à la sortie, ce qui laisse travailler une base plus large pendant toute la durée.
Calcul des intérêts composés : mensuel, versements réguliers et règle de 72
La formule de base suppose un seul versement et des intérêts ajoutés une fois par an. Trois paramètres changent le calcul dans la vie réelle : la fréquence à laquelle les intérêts sont capitalisés, les versements que l'on ajoute en cours de route, et les frais, qui se composent eux aussi.
Calcul d'intérêts composés mensuels
Quand les intérêts sont ajoutés chaque mois, on divise le taux annuel par 12 et on multiplie la durée par 12 :
Un taux nominal de 5 % capitalisé chaque mois équivaut ainsi à un taux annuel d'environ 5,12 %. C'est la raison pour laquelle deux offres affichant le même taux peuvent produire des résultats différents : il faut toujours vérifier la fréquence de capitalisation.
Avec des versements réguliers
Pour une somme versée chaque mois, la valeur atteinte se calcule avec la formule d'une suite de versements :
P est le versement mensuel, r le taux mensuel (taux annuel divisé par 12) et N le nombre de mois. Chaque versement ne travaille que pendant le temps qui lui reste : un versement fait la première année compte beaucoup plus que celui de la dernière, d'où l'intérêt de commencer tôt plutôt que de verser plus tard.
Investissement programmé : verser à date fixe
L'investissement programmé, souvent appelé DCA (de l'anglais « dollar cost averaging »), consiste à placer la même somme à intervalle régulier, par exemple chaque mois, quel que soit le niveau des marchés. C'est la formule des versements réguliers appliquée à un support dont la valeur varie : quand les cours baissent, le même versement achète davantage de parts ; quand ils montent, il en achète moins.
Ce lissage ne supprime pas le risque de perte et ne fait pas mieux, en moyenne, qu'un placement en une seule fois lorsque la somme est déjà disponible. Son intérêt est ailleurs : il transforme une capacité d'épargne mensuelle en capital qui se compose, il dispense de chercher le bon moment pour entrer et il rend l'effort automatique. Deux conditions comptent pour qu'il joue son rôle : des frais par versement faibles, puisqu'ils se répètent chaque mois, et une durée longue, pour que les premiers versements aient le temps de produire leurs propres intérêts.
La règle de 72 : le temps de doublement en un calcul de tête
Divisez 72 par le taux annuel en pourcentage : vous obtenez le nombre d'années nécessaires pour qu'un capital double à taux constant. La règle donne un ordre de grandeur très proche du calcul exact.
| Taux annuel | Règle de 72 | Calcul exact |
|---|---|---|
| 1 % | 72 ans | 69,7 ans |
| 2 % | 36 ans | 35,0 ans |
| 3 % | 24 ans | 23,4 ans |
| 4 % | 18 ans | 17,7 ans |
| 6 % | 12 ans | 11,9 ans |
Lue dans l'autre sens, la même table mesure une perte. Avec une inflation de 2 % par an, le pouvoir d'achat d'une somme qui ne rapporte rien est divisé par deux en 35 ans environ.
Les frais aussi se composent : exemple de calcul de coût
Hypothèse d'école, sans valeur de prévision : 10 000 € placés pendant 30 ans sur un support qui progresserait de 5 % par an avant frais. Sans frais, le capital théorique atteindrait 43 219 €. Avec 1 % de frais prélevés chaque année sur l'encours, il atteindrait 31 969 €.
| Frais annuels | Capital théorique après 30 ans | Coût des frais |
|---|---|---|
| 0 % | 43 219 € | 0 € |
| 1 % | 31 969 € | 11 250 € |
Un pour cent par an paraît indolore. Composé sur 30 ans, il retire environ 26 % du capital final, soit plus que la somme placée au départ. Avant de comparer des taux, comparez donc les frais : frais d'entrée, frais de gestion annuels et frais des supports.
Calculs théoriques à taux constant, hors fiscalité et hors inflation. Les performances passées ne préjugent pas des performances futures ; un placement exposé aux marchés peut baisser.
Aller plus loin
Investissement programmé, lecture des frais d'un fonds indiciel, choix de l'horizon : la formation ETF de l'espace privé DB France Invest explique la méthode pas à pas.
Découvrir la formation ETFFAQ : intérêts composés
Les réponses aux questions les plus fréquentes sur le calcul et le fonctionnement des intérêts composés.
C'est quoi les intérêts composés ?
Quelle est la formule des intérêts composés ?
Comment calculer les intérêts composés ?
Quelle différence entre intérêts simples et composés ?
Les intérêts composés s'appliquent-ils au Livret A ?
Les intérêts composés fonctionnent-ils en assurance-vie ?
Comment calculer des intérêts composés mensuels ?
Qu'est-ce que la règle de 72 ?
Explorez nos solutions
Ce que rapporte une assurance-vie
Frais, fiscalité, durée : ce que votre contrat rapporte vraiment.
Lire

Sources et références
Cette page s’appuie sur une source publique officielle, citée ci-dessous.
- Ministère de l’Économie, Tout savoir sur les produits d’épargneVérifié le 2 novembre 2026
Rédigé par DB France Invest, intermédiaire en opérations de banque et en services de paiement, ORIAS n° 20008511, sous le contrôle de l’ACPR.